

Le contexte : une puce de 0,7 nanomètre qui va redessiner l’industrie ?
Il y a quelques semaines, IBM a annoncé une avancée majeure dans la fabrication de puces électroniques qui passe sous le nanomètre. Une mesure qui sonne comme un nouveau record du monde, en tout cas un nouveau seuil franchi dans la course à la miniaturisation des semi-conducteurs.
Sauf que, premièrement, cette mesure n’est pas très concrète.
C’est le premier point à comprendre pour lire cette annonce correctement, et pour comprendre ce que ça change, ou pas, pour l’industrie du jeu vidéo.
Le nanomètre a longtemps désigné une dimension physique précise gravée sur une puce. Plus le chiffre était petit, plus les transistors, ces interrupteurs microscopiques qui constituent le cœur de tout processeur, étaient compacts. Davantage de transistors sur la même surface signifiait plus de puissance de calcul, moins d’énergie consommée, et des appareils plus performants.
Pendant cinquante ans, cette logique a tenu. C’est ce que Gordon Moore, cofondateur d’Intel, avait théorisé dès 1965. Le nombre de transistors sur un circuit intégré double environ tous les deux ans, sans que le prix augmente. En pratique, ça voulait dire que les ordinateurs devenaient deux fois plus puissants tous les deux ans, de façon presque mécanique. Ce qu’on appelle loi de Moore est devenue la colonne vertébrale du progrès numérique et a rendu possible le fait qu’une console de salon aujourd’hui soit plus puissante que les supercalculateurs militaires des années 1990.
IBM utilise le terme nanomètre comme une étiquette de génération technologique, en quelque sorte comme un signal marketing davantage qu’une référence technique.
Mais à des échelles aussi réduites, les transistors ne sont plus des interrupteurs fiables. Les électrons s’échappent par un phénomène propre à la physique quantique que l’on appelle effet tunnel.
Le chiffre « 0,7 nm » ne décrit donc aucune dimension physique mesurable sur la puce. IBM utilise le terme nanomètre comme une étiquette de génération technologique, en quelque sorte comme un signal marketing davantage qu’une référence technique.
La vraie rupture d’IBM s’appelle « nanostack » ou « nanostructure », une « nouvelle architecture de microprocesseur qui s’élève verticalement, et non horizontalement, pour surmonter les limitations spatiales liées à la réduction de la densité des transistors. » Plutôt que de continuer à comprimer les transistors à plat sur une surface, la technologie les empile verticalement en trois dimensions. Pour donner une image concrète, c’est le principe de l’immeuble qui empile les logements afin qu’ils ne prennent pas toute la largeur. Résultat : près de 100 milliards de transistors sur une puce de la taille d’un ongle, soit deux fois plus que la génération précédente, avec jusqu’à 50 % de performances supplémentaires, et jusqu’à 70 % d’énergie en moins.
Ce dernier chiffre, celui de la réduction d’énergie, est celui qui nous intéresse, et qui intéresse l’industrie du jeu vidéo.
Le vrai sujet autour de l’industrie du jeu vidéo ? L’énergie
Pendant des années, les questions centrales du hardware pour le jeu (consoles, PC) était simples : quelle est la puissance brute disponible ? Combien de téraflops (unité de mesure de la rapidité de calcul d’un système informatique) dans la console ? Quelle fréquence pour le processeur ? Cela supposait que l’énergie passait au second plan, après la puissance. Mais si l’industrie du jeu vidéo évolue au gré des évolutions culturelles, elle le fait aussi au gré des évolutions technologiques. Car, à l’époque de l’explosion des infrastructures physiques numériques, de l’hyper génération de l’IA, des services de gaming all-software, l’énergie est devenue un goulot d’étranglement économique et stratégique à deux niveaux distincts.
Le premier concerne la production des jeux eux-mêmes. Les studios qui intègrent aujourd’hui de l’intelligence artificielle générative dans leurs processus complet de production (appelé pipeline), pour créer des décors, générer des comportements de personnages, produire du contenu procédural, et même faire la promotion des jeux, font tourner des modèles d’IA sur des serveurs loués à des prestataires cloud comme AWS (Amazon Web Services), Azure (Microsoft) ou Google Cloud. Ces serveurs mobilisent des processeurs graphiques en continu. La facture est directement proportionnelle au temps de calcul. Pour les studios, notamment dans les productions AAA, elle est donc devenue un poste budgétaire très significatif. En conséquence, une puce qui réduit la consommation de 70 % pour une puissance équivalente réduit mécaniquement ce coût ou à défaut, permet de faire tourner des modèles encore plus ambitieux pour le même budget (l’un dans l’autre, on s’y retrouve).
Le second niveau est plus structurel et concerne la manière dont les jeux sont délivrés aux joueurs.
Cloud gaming et edge computing : deux modèles, une même contrainte
Cloud gaming et edge computing reviennent systématiquement dans les discussions sur l’avenir des infrastructures de jeu. Ils désignent deux réponses différentes à un même besoin pour les utilisateurs : comment faire tourner des jeux de plus en plus lourds sur des appareils de moins en moins puissants, particulièrement en plein Ramaggedon (explosion des prix de la mémoire vive car l’offre peine à suivre la demande) ?
Le cloud gaming repose sur un principe simple : supprimer la partie hardware, c’est-à-dire le matériel, pour le joueur. Le jeu vidéo s’exécute dans un datacenter, quelque part dans le monde. Le résultat est envoyé en temps réel sur l’écran du joueur, qui n’a besoin que d’une connexion internet correcte. Xbox Cloud Gaming, GeForce NOW de NVIDIA ou Amazon Luna fonctionnent tous sur ce modèle.
Plus de serveurs disponibles pour le même budget énergétique permet d’alléger les coûts et promet de renforcer la position du cloud gaming.
Ces plateformes servent à streamer les jeux dans le cloud via un navigateur. Par conséquent, ils peuvent faire fonctionner les jeux sur la plupart des appareils bas de gamme tant que l’on dispose d’une connexion internet. L’avantage est évident puisque n’importe qui peut accéder à des jeux exigeants depuis n’importe quel appareil, sans investir dans du hardware de plus en plus coûteux. Pour autant, le coût ne disparaît pas, mais passe de l’appartement du joueur vers des datacenters qui consomment, à l’échelle mondiale, des quantités considérables d’électricité. En 2024, la base mondiale d’utilisateurs du cloud gaming dépassait 395 millions de personnes, ce qui représentait environ 38% du marché mondial du jeu en ligne, et cette consommation électrique globale des datacenters devrait plus que doubler d’ici 2030. Dans ce contexte, une puce qui consomme 70% d’énergie en moins change directement l’équation économique des opérateurs. En effet, plus de serveurs disponibles pour le même budget énergétique permet d’alléger les coûts et promet de renforcer la position du cloud gaming.
L’edge computing est un complément du cloud computing. Il consiste à traiter les données à la périphérie du réseau, près de la source des données, plutôt que de tout centraliser dans un grand datacenter distant. Son objectif premier est de réduire la latence, c’est-à-dire le délai entre l’action et la réponse. Pour un jeu vidéo, une latence quasi-inexistante, en tout cas imperceptible, est essentielle. Mais l’edge computing ouvre également une autre perspective. Si des comportements de personnages pilotés par de l’IA,ou de la génération de contenu en temps réel doivent fonctionner avec le moins de délai perceptible, ils ne peuvent pas voyager jusqu’à un datacenter en Virginie ou à Singapour pour chaque calcul. Ils ont besoin de ce qu’on appelle un nœud local. Ce nœud doit être suffisamment compact et économe en énergie pour fonctionner sans les moyens de refroidissement industriel d’un grand datacenter.
Ainsi, la performance brute n’est déjà plus le seul indicateur pertinent pour l’infrastructure du jeu vidéo. L’autre valeur de compétitivité, c’est le coût de l’énergie consommée par transistor, autant pour les datacenters de cloud gaming que pour les appareils embarqués.
Une question technologique d’ampleur géopolitique
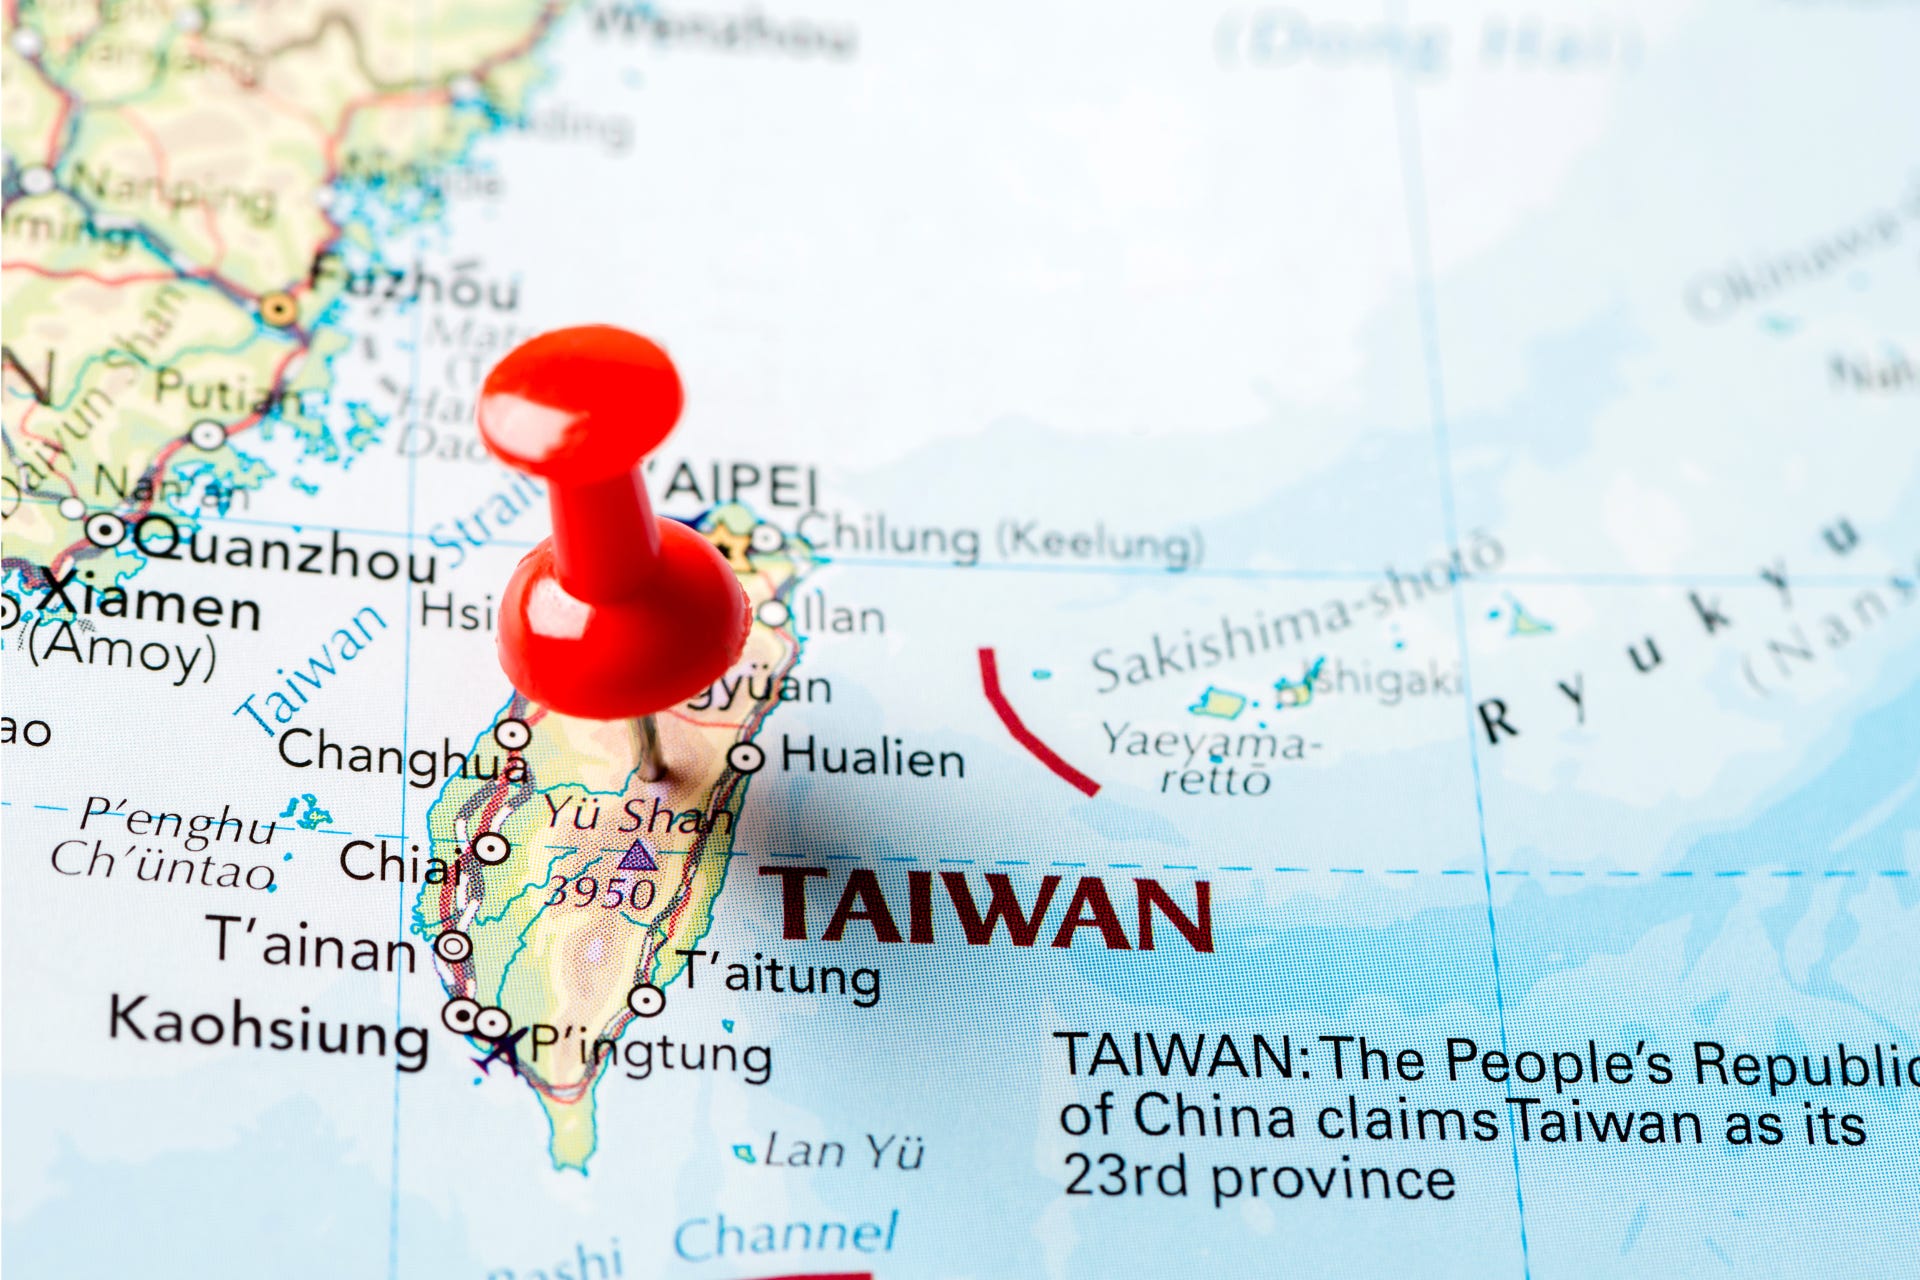
Les États-Unis peuvent innover grâce aux sociétés Intel, IBM, Qualcomm et maintiennent des centres de recherche de premier rang. Mais la fabrication physique des puces les plus avancées reste concentrée à Taïwan, avec TSMC, et en Corée, avec Samsung.
L’annonce IBM est-elle, dans l’immédiat, une révolution ? Pour y répondre, il convient de réfléchir à la production industrielle de cette technologie dans les cinq ans au minimum. Il s’agit pour l’instant d’une démonstration de laboratoire, présentée au Symposium on VLSI Technology and Circuits à Kyoto en 2025. S’il faut bien entendu valoriser la conception, la problématique principale reste la production. Or, IBM a vendu ses capacités de production en 2014 à Global Foundries, et les deux firmes ont par la suite eu plusieurs différends juridiques. Aujourd’hui, la fabrication de telles puces n’est pas donnée à tout le monde. La production industrielle dépend de peu de partenaires, en premier lieu TSMC et Samsung, qui sont les seuls acteurs capables de produire ces nœuds à grande échelle.
Et c’est ici que la question technique rejoint la question géopolitique.
L’annonce d’IBM confirme que l’avance en conception ne garantit pas une avance en production. Les États-Unis peuvent innover grâce aux sociétés Intel, IBM, Qualcomm et maintiennent des centres de recherche de premier rang. Mais la fabrication physique des puces les plus avancées reste concentrée à Taïwan, avec TSMC, et en Corée, avec Samsung. C’est sur ce point que les politiques industrielles occidentales se focalisent. La domination technologique est un pilier de la guerre commerciale entre les Etats-Unis et la Chine et se matérialise à travers le CHIPS Act américain, les investissements européens dans l’écosystème ASML (Pays-Bas), la volonté de ralentir les tentatives chinoises de rattrapage par des restrictions à l’exportation, et la question épineuse de la souveraineté de Taïwan, qui possède TSMC et que Pékin considère comme chinoise.
Pour l’industrie du jeu vidéo, toute cette géostratégie détermine les caractéristiques des infrastructures du gaming mais aussi les roadmaps de la prochaine génération de consoles, actuellement en cours de conception. Le calendrier des processeurs NVIDIA et AMD, et la faisabilité technique des architectures vont conditionner les jeux de la prochaine décennie. Les cycles de développement hardware chez Sony et Microsoft démarrent environ cinq à six ans avant le lancement d’une génération. Autant dire que nous sommes en plein dedans. Si TSMC et Samsung embrayent sur cette innovation d’IBM, alors les feuilles de route vont bouger.
D’autre part, la modification de la miniaturisation risque aussi de changer la donne. Cela modifie les logiques de conception des processeurs graphiques et des puces système qui alimentent les consoles et les PC gaming.
Finalement, ce qui ne change guère, c’est la dépendance géopolitique. La conception vient comme souvent des Etats-Unis, la fabrication de l’Asie, et l’Europe se positionne grâce à son atout majeur, ASML. En face, la Chine tente de s’insérer dans cette chaîne par tous les moyens à sa disposition : diplomatiques, commerciaux, et parfois coercitifs, sur une île qu’elle n’envisage pas hors de son giron.
Sans nul doute, cette chaîne de valeur qui permet à toute notre vie de fonctionner reste, à mesure que l’on avance, toujours soumise aux tensions géopolitiques entre les États-Unis, Taiwan, la Chine et l’Europe. Nul doute qu’avec une telle annonce, la bataille va se jouer à la fois au Congrès américain et dans le détroit de Taïwan.
En Résumé :
IBM a repoussé les limites des semi-conducteurs en annonçant la conception d’une puce plus petite, plus puissante et au coût énergétique réduit.
Un gain de 70% d’énergie permettrait de faire baisser les coûts de cloud computing pour les studios de jeu vidéo.
Une telle avancée modifierait également la manière de jouer aux jeux vidéo en améliorant et en démocratisant encore le cloud gaming.
Une telle avancée ne changerait pas la chaîne de valeur de l’industrie mais renforcerait encore les rivalités géopolitiques entre États-Unis, à l’origine de la conception, Asie (production et concurrence) et Europe (matériel essentiel à la production).
La question autour de la souveraineté de Taïwan reste centrale.